SAP Fremdwährungsbewertung und Umgliederung
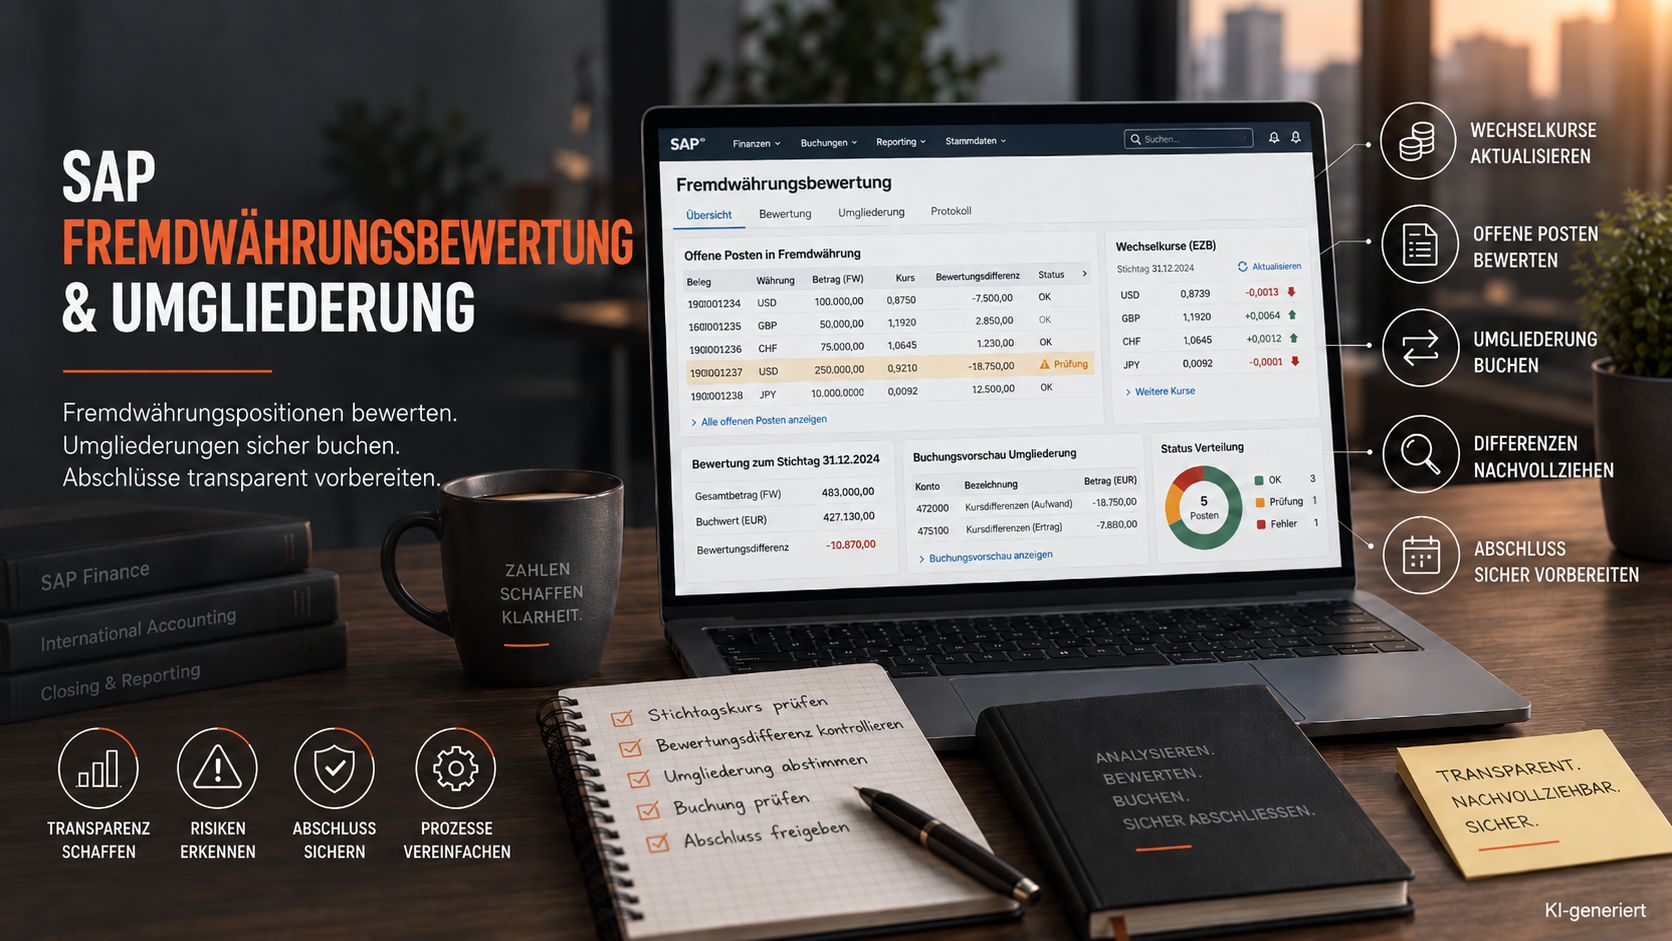
Verbindlichkeiten, Forderungen und bestimmte Bilanzkontensalden in Fremdwährung können aufgrund veränderter Wechselkurse zum Abschlussstichtag einen anderen Wert in den relevanten Haus- und Parallelwährungen aufweisen als zum Zeitpunkt ihrer ursprünglichen Buchung. Für einen korrekte Darstellung des Monats- oder Jahresabschlusses reicht der historische Umrechnungskurs der ursprünglichen Buchung nicht aus.
SAP unterstützt diesen Prozess über die Fremdwährungsbewertung. Das System ermittelt die relevanten Positionen, wendet den vorgesehenen Stichtagskurs und die konfigurierte Bewertungsmethode an, berechnet die Kursdifferenzen und erzeugt daraus die erforderlichen Bewertungsbuchungen. Dabei unterscheidet SAP insbesondere zwischen der Einzelbewertung offener Posten in Fremdwährung und der saldenbezogenen Bewertung fremdwährungsgeführter Bilanzkonten.
Die Umgliederung verfolgt ein anderes, ergänzendes Ziel. Sie sorgt dafür, dass Forderungen und Verbindlichkeiten entsprechend ihrer Restlaufzeit sowie unter Berücksichtigung atypischer Kunden- und Lieferantensalden auf den richtigen Bilanzpositionen ausgewiesen werden. Das betrifft beispielsweise Kunden mit einem Habensaldo (kreditorischer Debitor) oder Lieferanten mit einem Sollsaldo (debitorischer Kreditor).
Hinweis zur Systemausprägung
Dieser Beitrag beschreibt überwiegend die klassische Fremdwährungsbewertung und Umgliederung. In SAP S/4HANA steht abhängig vom Bereitstellungsmodell und der aktivierten Funktionalität zusätzlich die Advanced Foreign Currency Valuation zur Verfügung. Diese verwendet eine von der klassischen Fremdwährungsbewertung abweichende Kontierungs- und Buchungslogik, wobei zusätzliche Bilanzkorrekturkonten entfallen. Welche Anwendungen, Konten und Folgebuchungen relevant sind, muss daher anhand des eingesetzten SAP-Releases und der jeweiligen Systemkonfiguration geprüft werden.
Einführung: Wie eine Rechnung ihren Wert verändert
Montagmorgen, 09:15 Uhr. Ein Unternehmen (Unternehmenswährung = Euro) erhält eine Lieferantenrechnung über 1.000 USD. Am Tag der Buchung entspricht dieser Betrag bei einem angenommenen Kurs von 1,15702 USD je EUR einem Gegenwert von rund 864,29 EUR.
Die Rechnung wird ordnungsgemäß erfasst. Im Kreditorenkonto bleibt ein offener Posten über 1.000 USD bestehen, während das Hauptbuch gleichzeitig den umgerechneten Betrag in Buchungskreiswährung enthält.
Zwei Wochen später beginnt der Monatsabschluss. Die Rechnung ist noch nicht bezahlt. Durch die tägliche Schwankung der Wechselkurse sind die 1.000 USD zum Stichtag mit hoher Wahrscheinlichkeit nicht mehr 864,29 EUR wert. Für dieses Beispiel nehmen wir einen Wert von 876,67 EUR an. Der wirtschaftliche Wert der Verbindlichkeit ist damit um 12,38 EUR gestiegen. Für das Unternehmen ist das ein noch nicht realisierter Kursverlust.
Bei der Durchführung der Fremdwährungsbewertung verändert sich der ursprüngliche Rechnungsbeleg nicht. Stattdessen erzeugt das System eine eigene Bewertungsbuchung, die am darauffolgenden Tag in der neuen Periode wieder storniert wird. Die historische Buchung bleibt erhalten, während die notwendige Wertkorrektur separat und nachvollziehbar im Hauptbuch abgebildet wird.
| Wichtig Die Fremdwährungsbewertung verändert nicht die Fremdwährung des ursprünglichen offenen Postens. Sie korrigiert dessen Wert in den relevanten Haus- und Parallelwährungen zum ausgewählten Stichtag. |
Grundprinzip: Historischer Buchwert trifft auf aktuellen Stichtagswert
Bei einer Buchung in Fremdwährung speichert SAP sowohl den Betrag in Belegwährung als auch die daraus ermittelten Beträge in den relevanten Haus- und Parallelwährungen. Bewegt sich der Kurs bis zum Abschlussstichtag, entsteht eine Differenz zwischen historischem Buchwert und aktuellem Stichtagswert.
| Die zentrale Abschlussfrage Welchen Wert hätte der noch offene Fremdwährungsbetrag, wenn er am Bilanzstichtag zum gültigen Bewertungskurs umgerechnet würde? |
Ablauf der Fremdwährungsbewertung
Der Bewertungslauf folgt einer klaren Prozesskette:
| Schritt | Prozessphase | Zweck im Abschluss |
| 1 | Buchungskreis und Stichtag | Rahmen des Bewertungslaufs festlegen. |
| 2 | Bewertungsbereich | Bewertungsmethode, Rechnungslegung und Ledgerkontext bestimmen. |
| 3 | Selektion | Offene Fremdwährungsposten und relevante Kontensalden ermitteln. |
| 4 | Bewertung | Historischen Buchwert mit dem Wert zum Stichtagskurs vergleichen. |
| 5 | Kontenfindung | Aufwands- und Ertragskonten sowie die abhängig von der Bewertungsfunktion erforderlichen Bilanzkorrekturkonten (klassische Bewertung) bestimmen. |
| 6 | Testlauf | Positionen, Kurse, Differenzen und Buchungsvorschläge prüfen. |
| 7 | Buchung | Bewertungsbelege erzeugen. |
| 8 | Folgeverarbeitung | Bewertungsbuchungen werden bei der klassischen Fremdwährungsbewertung automatisch zurückgenommen beziehungsweise bei der Advanced Foreign Currency Valuation als Delta fortgeschrieben. |
Wechselkurse
SAP benötigt für den Bewertungsstichtag einen gültigen Wechselkurs. Welcher Kurs verwendet wird, ergibt sich aus der Bewertungsmethode und dem darin hinterlegten Kurstyp. Fehlende, verspätete oder fachlich falsche Kurse wirken sich unmittelbar auf die Abschlusszahlen aus.
- Kurstyp und Kursquelle fachlich abstimmen.
- Benötigte Währungspaare vollständig bereitstellen.
- Quotierung und Berechnungsrichtung eindeutig dokumentieren.
- Kursdatum und Bewertungsstichtag aufeinander abstimmen.
- Verantwortlichkeiten für Pflege und Freigabe festlegen.
Bewertungsmethode
Die Bewertungsmethode definiert die fachlichen Regeln des klassischen Bewertungslaufs. Dazu gehören je nach Systemausprägung insbesondere das Bewertungsverfahren, der Kurstyp sowie die Behandlung von Kursgewinnen und Kursverlusten (gesetzliche Vorgaben wie das Niederstwertprinzip sind zu beachten). Die weitere Verarbeitung der Bewertungsbuchungen hängt zusätzlich davon ab, ob die klassische oder die Advanced Foreign Currency Valuation eingesetzt wird. Während die klassische Bewertung mit einer Umkehrbuchungslogik arbeitet, verwendet die Advanced Foreign Currency Valuation ausschließlich eine Delta-Buchungslogik.
Bewertungsbereich
Der Bewertungsbereich bündelt die anzuwendende Bewertungsmethode und wird dem maßgeblichen Rechnungslegungsprinzip zugeordnet. Über die entsprechende Ledger- beziehungsweise Ledgergruppenzuordnung wird gesteuert, in welchem Rechnungslegungskontext die Bewertungsbuchungen wirksam werden. Für unterschiedliche Rechnungslegungsgrundsätze und Bewertungsansätze müssen die entsprechenden Läufe getrennt nach Bewertungsbereich ausgeführt werden.
Kontenfindung
Aus der Kursdifferenz entsteht eine vollständige Buchung. Bei der klassischen Fremdwährungsbewertung benötigt SAP entsprechende Sachkonten zur Abbildung nicht realisierter Kursgewinne und oder Kursverluste sowie bei offenen Forderungen und Verbindlichkeiten zusätzliche Bilanzkorrekturkonten:
- Aufwand aus nicht realisierten Kursdifferenzen
- Ertrag aus nicht realisierten Kursdifferenzen
- Bilanzkorrektur für Forderungen
- Bilanzkorrektur für Verbindlichkeiten
- gegebenenfalls kontenspezifische Bewertungszuordnungen für Fremdwährungsbestandskonten
Bei der Advanced Foreign Currency Valuation gilt eine abweichende Kontierungslogik. Die Bewertungsdifferenzen werden direkt auf den zu bewertenden Konten beziehungsweise Abstimmkonten gebucht. Separate Bilanzkorrekturkonten nach der klassischen Bewertungslogik sind dabei nicht erforderlich. Für Fremdwährungsbestandskonten kann zusätzlich ein Kursdifferenzschlüssel im Sachkontenstamm hinterlegt werden. Über diesen Schlüssel lassen sich Konten mit identischer Bewertungslogik gruppieren und den vorgesehenen Aufwands- und Ertragskonten für Kursdifferenzen zuordnen.
2. Zwei Bewertungswelten: offene Posten und Kontensalden
Bewertung offener Posten
Bei Debitoren, Kreditoren und anderen OP-geführten Konten wird jeder zum Bewertungsstichtag relevante offene Fremdwährungsposten einzeln betrachtet. SAP vergleicht den historischen Wert des offenen Postens mit dem Wert zum Stichtagskurs. Die Differenz wird als nicht realisierter Kursgewinn oder Kursverlust gebucht.
Bei der klassischen Bewertung von Forderungen und Verbindlichkeiten erfolgt die Wertkorrektur nicht direkt auf dem ursprünglichen Abstimmkonto. Stattdessen verwendet SAP ein Bilanzkorrekturkonto. Dadurch bleibt der ursprüngliche Belegwert erhalten, während Abstimmkonto und Bilanzkorrekturkonto gemeinsam den stichtagsgerechten Bilanzwert ergeben.
Bei der Advanced Foreign Currency Valuation gilt eine andere Buchungslogik. Die Bewertungsdifferenz wird unmittelbar auf das zu bewertende Konto beziehungsweise Abstimmkonto gebucht. Dieses Verfahren verwendet ausschließlich die Delta-Buchungslogik.
Bewertung von Fremdwährungsbestandskonten
Nicht jedes relevante Fremdwährungskonto ist OP-geführt. Ein Bankkonto, eine Fremdwährungskasse oder ein anderes Bilanzkonto kann dauerhaft in USD geführt werden. In diesem Fall bewertet SAP den Saldo des Kontos.
Wird das Sachkonto ausschließlich in einer bestimmten Fremdwährung geführt, darf die Bewertung den Fremdwährungsbetrag nicht verändern. SAP bucht deshalb die Kursdifferenz mit einem Fremdwährungsbetrag von null und einem Betrag in Buchungskreiswährung in Höhe der Bewertungsdifferenz. Die Gegenbuchung erfolgt auf dem vorgesehenen Aufwands- oder Ertragskonto.
Die folgende Gegenüberstellung zeigt die Bewertung offener Posten und fremdwährungsgeführter Bilanzkonten. Die Angaben zur Bilanzkorrektur beziehen sich auf die klassische Fremdwährungsbewertung. Für die Advanced Foreign Currency Valuation gelten insbesondere bei Kontierung und Folgeverarbeitung abweichende Regeln.
| Merkmal | Offene Posten | Fremdwährungsbestandskonto |
| Bewertungsbasis | Einzelner offener Posten | Kontensaldo |
| Typische Beispiele | Kunden- und Lieferantenposten | Bank, Kasse, Fremdwährungskonto |
| Klassische Bilanzkorrektur | Über Bilanzkorrekturkonto | Auf bewertetem Konto oder Korrekturkonto, abhängig von der Konfiguration |
| Advanced Foreign Currency Valuation | Direkte Buchung auf das zu bewertende Konto beziehungsweise Abstimmkonto gemäß der vorgesehenen Kontierungslogik. | Direkte Buchung auf das zu bewertende Konto gemäß der vorgesehenen Kontierungslogik. |
| Gegenbuchung zur Bilanz | Aufwand oder Ertrag aus nicht realisierten Kursdifferenzen | Aufwand oder Ertrag aus nicht realisierten Kursdifferenzen |
| Folgeverarbeitung | Umkehrlogik bei klassischer Bewertung beziehungsweise Deltafortschreibung bei der Advanced Foreign Currency Valuation | Umkehrlogik bei klassischer Bewertung beziehungsweise Deltafortschreibung bei der Advanced Foreign Currency Valuation |
3. Praxisbeispiel: Der Lebenszyklus einer USD-Rechnung
Für das Beispiel wird der Kurs als USD je EUR verstanden. Der Euro-Wert wird daher als USD-Betrag geteilt durch den USD-je-EUR-Kurs berechnet.
| Vorgang | Datum | USD (Belegwährung) | Kurs USD/EUR | Wert EUR (Hauswährung) | Effekt |
| Buchung Rechnung | 15.06.2026 | 1.000 | 1,15702 | 864,29 EUR | keine Differenz |
| Monatsabschluss | 30.06.2026 | 1.000 | 1,14068 | 876,67 EUR | 12,38 EUR nicht realisierter Verlust |
| Monatsabschluss | 01.07.2026 | 1.000 | nicht relevant | 876,67 EUR | -12,38 EUR nicht realisierter Verlust (automatisch) |
| Zahlungsausgang | 10.07.2026 | 1.000 | 1,14306 | 874,84 EUR | rund 10,56 EUR realisierter Kursverlust |
Ursprüngliche Rechnungsbuchung
| Vereinfachte Buchung Aufwand oder Bestand Soll 864,29 EUR Kreditor Haben 864,29 EUR |
Bewertung zum Monatsende
| Vereinfachte klassische Bewertungsbuchung Nicht realisierter Kursverlust Soll 12,38 EUR Bilanzkorrektur Verbindlichkeiten Haben 12,38 EUR |
Bei Verwendung der Advanced Foreign Currency Valuation erfolgt die Buchung nach der dafür vorgesehenen Kontierungs- und Delta-Buchungslogik. Das dargestellte Bilanzkorrekturkonto gehört zur klassischen Bewertungslogik.
Zahlungsausgleich
Zum Zahlungszeitpunkt beträgt der Gegenwert 874,84 EUR. Gegenüber dem ursprünglichen Buchwert entsteht auf Basis der ungerundeten Zwischenwerte ein realisierter Kursverlust von rund 10,56 EUR. Wie die zuvor gebuchte nicht realisierte Differenz verarbeitet wird, hängt von der eingesetzten klassischen oder erweiterten Bewertungslogik ab.
4. Was passiert nach dem Bewertungsstichtag?
Rücknahme in der Folgeperiode
Bei einer klassischen Rücknahmelogik wird die Bewertungsbuchung in der Folgeperiode durch eine Gegenbuchung neutralisiert. Am nächsten Stichtag wird der dann noch offene Posten erneut mit dem aktuellen Kurs bewertet.
Deltalogik
Bei der Advanced Foreign Currency Valuation wird ausschließlich die Delta-Buchungslogik verwendet. Das System berücksichtigt den bisherigen Bewertungsstand und bucht bei einem nachfolgenden Lauf nur die erforderliche Veränderung. Die Beurteilung und Verarbeitung zwischenzeitlich ausgeglichener Positionen richtet sich nach der dafür vorgesehenen Systemlogik.
Welche Bewertungsfunktion verfügbar ist und wie bereits bewertete oder zwischenzeitlich ausgeglichene Positionen behandelt werden, hängt von der eingesetzten SAP-Lösung, dem Release und der Systemkonfiguration ab. Die klassische Umkehrlogik und die Delta-Buchungslogik der Advanced Foreign Currency Valuation sollten daher nicht als frei austauschbare Einstellungen desselben Verfahrens verstanden werden.
Realisierte Kursdifferenz
Beim tatsächlichen Zahlungsausgleich entsteht die realisierte Kursdifferenz. Sie ergibt sich aus dem Vergleich zwischen historischem Buchwert und dem tatsächlichen Gegenwert beim Ausgleich.
| Merksatz Die Stichtagsbewertung erzeugt einen nicht realisierten Bewertungseffekt. Der Zahlungsausgleich erzeugt die realisierte Kursdifferenz. |
5. Parallelbewertung und zusätzliche Währungen
Internationale Unternehmen erstellen ihre Abschlüsse häufig nach mehreren Rechnungslegungsvorschriften. Der Bewertungsbereich stellt dafür die Verbindung zwischen Bewertungsmethode, Rechnungslegungsvorschrift und Ledger Gruppen her. Müssen unterschiedliche Bewertungsansätze verwendet werden, sind die entsprechenden Bewertungsläufe getrennt nach Bewertungsbereich auszuführen.
Die Fremdwährungsbewertung kann parallel in Buchungskreiswährung und parallelen Währungen, beispielsweise der Konzernwährung, durchgeführt werden. Diese Funktion ist von einer allgemeinen Währungsumrechnung im Konzernabschluss beziehungsweise in der Konsolidierung abzugrenzen.
Beachten Sie bei aktivierter Belegaufteilung, dass auch die relevanten Merkmale wie Profit Center oder Segment korrekt in den Bewertungsbelegen fortgeschrieben werden. Das Ergebnis sollte deshalb nicht nur auf Kontenebene geprüft werden.
6. Umgliederung: Wenn aus einer negativen Forderung eine Verbindlichkeit wird
Die Fremdwährungsbewertung beantwortet die Frage nach dem Wert einer Position zum Stichtag. Die Umgliederung beantwortet dagegen, auf welcher Bilanzposition eine Forderung oder Verbindlichkeit ausgewiesen werden muss.
Normalerweise weist ein Kundenkonto einen Sollsaldo auf und repräsentiert eine Forderung. Durch Gutschriften, Überzahlungen oder Vorauszahlungen kann ein Kunde jedoch einen Habensaldo erhalten. Dieser Betrag darf nicht als negative Forderung stehen bleiben, sondern ist wirtschaftlich als Verbindlichkeit auszuweisen. Umgekehrt kann ein Lieferantenkonto einen Sollsaldo aufweisen und damit wirtschaftlich eine Forderung darstellen.
Kreditorischer Debitor: Kundenkonto mit Habensaldo.
Debitorischer Kreditor: Lieferantenkonto mit Sollsaldo.
Die Anwendung der Umgliederungsfunktionalität zum Perioden-/ oder Jahresabschluss analysiert OP-geführte Konten und ordnet Forderungen und Verbindlichkeiten nach Restlaufzeiten (Rastermethode). Die Umgliederung kreditorischer Debitoren und debitorischer Kreditoren erfolgt zeitgleich. Auf dieser Grundlage werden die erforderlichen Korrekturbuchungen ermittelt. Sie berücksichtigt außerdem die automatische Anpassungsbuchung bei geänderten Abstimmkonten in einem Businesspartner.
Warum verwendet SAP Korrekturkonten?
Abstimmkonten werden automatisch aus den Nebenbüchern fortgeschrieben und dürfen grundsätzlich nicht beliebig direkt bebucht werden. SAP bildet die Umgliederung deshalb über Korrektur- und Zielkonten im Hauptbuch ab. Der ursprüngliche offene Posten verbleibt auf dem Debitoren- beziehungsweise Kreditorenkonto. Die Abstimmbarkeit Hauptbuch und Nebenbuch auf Basis der „gebuchten Wahrheit“ ist stets gewährleistet.
Sortierung nach Restlaufzeit
Abhängig von Rechnungslegung und Bilanzstruktur können beispielsweise Laufzeitintervalle:
1.bis zu einem Jahr,
2.zwischen einem und fünf Jahren
- mehr als fünf Jahren
verwendet werden.
Die genaue Ausprägung richtet sich nach Rechnungslegung, gesetzlichen Vorgaben beziehungsweise der Bilanzstrukturen und internen Vorgaben.
7. Was Fremdwährungsbewertung und Umgliederung verbindet
| Fremdwährungsbewertung | Umgliederung |
| Ermittelt den Stichtagswert | Ermittelt die richtige Bilanzposition |
| Verwendet Wechselkurse | Verwendet Saldo, Fälligkeit und Restlaufzeit |
| Erzeugt Kursdifferenzen | Erzeugt Umgliederungs- und Sortierbuchungen |
| Nutzt Bewertungsaufwand und -ertrag sowie Korrekturkonten | Nutzt Korrektur- und Zielkonten (nur Bilanz) |
| Bewertet offene Posten und bestimmte Kontensalden | Analysiert OP-geführte Forderungen und Verbindlichkeiten |
In einer konsistenten Abschlussarchitektur müssen beide Prozesse aufeinander abgestimmt sein. In vielen klassischen Abschlussprozessen erfolgt zunächst die Fremdwährungsbewertung und anschließend die Umgliederung, damit die umzugliedernden Positionen bereits mit den korrekten Stichtagswerten vorliegen. Bei Verwendung der Advanced Valuation in Financial Accounting sind zusätzlich die von SAP vorgesehenen Abhängigkeiten und Reihenfolgen der Abschlussjobs zu beachten. Die konkrete Reihenfolge ist daher anhand des eingesetzten Releases, der aktivierten Funktionen und der unternehmensspezifischen Abschlussarchitektur festzulegen.
8. Wo Abschlussprozesse in der Praxis Lücken entwickeln
- Wechselkurse fehlen oder werden zu spät bereitgestellt.
- Kurstyp und Rechnungslegungsvorschrift sind nicht eindeutig abgestimmt.
- Bewertungsmethoden sind technisch vorhanden, fachlich aber nicht ausreichend dokumentiert.
- Bewertungsbereiche und Ledgergruppen passen nicht zum aktuellen Accounting-Konzept.
- Die abhängig von der eingesetzten Bewertungsfunktion erforderlichen Konten für Kursgewinne, Kursverluste oder Bilanzkorrekturen sind nicht vollständig eingerichtet.
- Testläufe werden nur auf Fehlermeldungen, nicht auf fachliche Plausibilität geprüft.
- Bewertungs-, Folge- und gegebenenfalls Rücknahmebuchungen werden nicht analysiert.
- Profit Center, Segment oder weitere Belegaufteilungsmerkmale fehlen.
- Laufzeitraster stimmen nicht mit der Bilanzstruktur überein.
- Kreditorische Debitoren oder debitorische Kreditoren werden nicht korrekt umgegliedert.
| Entscheidend Ein technisch erfolgreicher Lauf ist nicht automatisch ein fachlich richtiger Abschluss. |
9. Ein pragmatischer Prüfpfad
| 1 | Bewertungsumfang | Welche Buchungskreise, Währungen, offenen Posten und Konten sind relevant? |
| 2 | Wechselkurse | Sind Kurstyp, Bewertungsstichtag, Quotierung und alle benötigten Währungspaare vollständig und fachlich freigegeben? |
| 3 | Bewertungsfunktion und -methode | Wird die klassische oder die Advanced Foreign Currency Valuation verwendet, und welche Bewertungsregeln gelten? |
| 4 | Bewertungsbereiche | Welche Rechnungslegungsvorschrift und Ledgergruppe werden angesprochen? |
| 5 | Kontenfindung | Sind die abhängig von der eingesetzten Bewertungsfunktion erforderlichen Aufwands-, Ertrags- und gegebenenfalls Bilanzkorrekturkonten vollständig eingerichtet? |
| 6 | Testlauf | Stimmen Selektion, Kurse, Differenzen, Konten und Kontierungsmerkmale? |
| 7 | Produktivlauf | Sind Bewertungs- und Folgebuchungen nachvollziehbar? |
| 8 | Umgliederung | Werden Laufzeiten und atypische Salden korrekt berücksichtigt? |
| 9 | Bilanzausweis | Entspricht das Ergebnis dem erwarteten Abschlussbild? |
Fazit: Gute Abschlussautomatisierung beginnt vor dem Programmlauf
Eine funktionierende Fremdwährungsbewertung fällt im Tagesgeschäft kaum auf. Offene Positionen werden zum richtigen Kurs bewertet, Bewertungsdifferenzen landen auf den vorgesehenen Konten und die erzeugten Belege lassen sich eindeutig nachvollziehen.
Dasselbe gilt für die Umgliederung. Kunden mit Habensaldo, Lieferanten mit Sollsaldo und Forderungen oder Verbindlichkeiten mit unterschiedlichen Restlaufzeiten erscheinen automatisch auf den richtigen Bilanzpositionen.
Diese Automatisierung entsteht jedoch nicht allein durch das Starten eines Jobs. Sie basiert auf einem abgestimmten Zusammenspiel aus Wechselkursversorgung, Bewertungsmethoden, Bewertungsbereichen, Rechnungslegungsvorschriften, Ledgergruppen, Kontenfindung, Stammdaten und Abschlussorganisation.
Wie belastbar ist Ihr Bewertungs- und Umgliederungsprozess?
| GICOM Kurzanalyse Im Rahmen einer kompakten Kurzanalyse prüfen wir Wechselkursversorgung, Bewertungsfunktionen und -methoden, Bewertungsbereiche, Rechnungslegung und Ledgerzuordnung, Kontenfindung, die eingesetzte Umkehr- beziehungsweise Delta-Buchungslogik, Belegaufteilung, Laufzeitraster, Umgliederungskonten sowie ausgewählte Testfälle und FI-Belege. So werden Lücken, Inkonsistenzen und unnötige Komplexität schnell sichtbar. |
Sprechen Sie uns an. Gemeinsam zeigen wir auf, wo Ihr Abschlussprozess (Period End Closing) zuverlässig trägt und wo gezielte Optimierungen (Finance Quality Check) möglich sind.
Quellen und fachliche Grundlage
Die fachlichen Inhalte dieses Beitrags wurden anhand der folgenden SAP-Produktdokumentationen und der bereitgestellten GICOM-Inhaltsvorlage geprüft:
- SAP Help Portal: Foreign Currency Valuation
Funktionsumfang der klassischen Fremdwährungsbewertung, relevante offene Posten und Kontensalden, Bewertungsmethoden, Bewertungsbereiche, Kontenfindung und Buchung der Bewertungsdifferenzen.
https://help.sap.com/docs/SAP_S4HANA_ON-PREMISE/651d8af3ea974ad1a4d74449122c620e/8450d7531a4d424de10000000a174cb4.html
- SAP Help Portal: Valuating Foreign Currency Balance Sheet Accounts
Bewertung nicht OP-geführter Fremdwährungsbestandskonten, Buchung der Kursdifferenz in Buchungskreiswährung sowie Verwendung von Aufwands-, Ertrags- und Korrekturkonten.
https://help.sap.com/docs/SAP_S4HANA_ON-PREMISE/651d8af3ea974ad1a4d74449122c620e/6b50d7531a4d424de10000000a174cb4.html
- SAP Help Portal: Regroup Receivables / Payables
Sortierung von Forderungen und Verbindlichkeiten nach Restlaufzeit, Behandlung kreditorischer Debitoren und debitorischer Kreditoren sowie Erzeugung der notwendigen Korrekturbuchungen.
https://help.sap.com/docs/SAP_S4HANA_ON-PREMISE/651d8af3ea974ad1a4d74449122c620e/5660dcc9107640d89989ce7e95c26e57.html
- SAP Help Portal: Parallel Accounting in General Ledger Accounting
Fremdwährungsbewertung und Umgliederung für unterschiedliche Bewertungsbereiche, Rechnungslegungsprinzipien und Ledgergruppen.
https://help.sap.com/docs/SAP_S4HANA_CLOUD/0fa84c9d9c634132b7c4abb9ffdd8f06/471beba47ac84ae5b52c01ba756623fb.html
- SAP Help Portal: Advanced Foreign Currency Valuation
Abweichende Buchungslogik der erweiterten Fremdwährungsbewertung, direkte Buchung auf die zu bewertenden Konten beziehungsweise Abstimmkonten sowie ausschließliche Anwendung der Delta-Buchungslogik.
https://help.sap.com/docs/SAP_S4HANA_CLOUD/0fa84c9d9c634132b7c4abb9ffdd8f06/e3f896e4b0af4d1dbf00420e268221b0.html
- SAP Help Portal: Advanced Valuation in Financial Accounting
Zusammenspiel der erweiterten Bewertungsprozesse, Abgrenzung zu klassischen Bewertungsanwendungen und vorgegebene Reihenfolge der Advanced-Valuation-Jobs.
https://help.sap.com/docs/SAP_S4HANA_CLOUD/0fa84c9d9c634132b7c4abb9ffdd8f06/c0a967eee7d843f8aceb44219b6f40b3.html